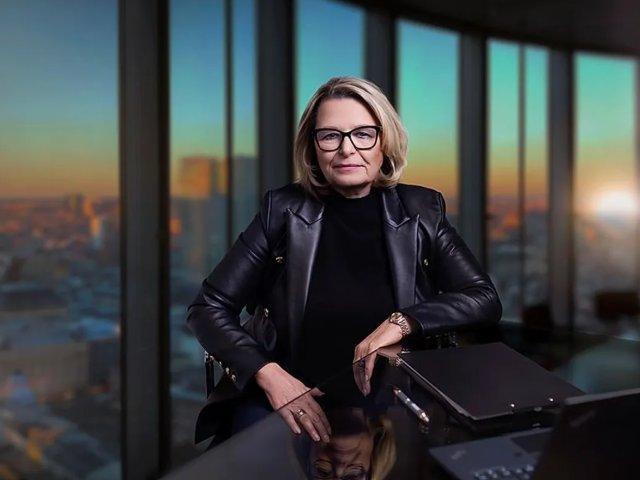
Ehrlich gesagt: Wer an Buchhaltung denkt, hat selten ein spannendes Bild im Kopf. Eher Belegstapel, Kontenrahmen und den Moment im Frühjahr, wenn die Steuerberaterin nach den fehlenden Quittungen fragt. Annette Goldstein sieht das deutlich anders. Die Wirtschaftsprüferin und Steuerberaterin ist Geschäftsführerin der Auren Goldstein GmbH Wirtschaftsprüfungsgesellschaft in Berlin-Charlottenburg und arbeitet seit mehr als drei Jahrzehnten mit den Zahlen anderer Leute, unter anderem bei Ernst & Young. Für sie ist ein Hauptbuch so etwas wie ein Tagebuch, das niemand mit Absicht führt und das gerade deshalb erstaunlich ehrlich ist. „Wenn ich die Buchhaltung eines Unternehmens über mehrere Jahre durchgehe, weiß ich oft mehr über seine Geschichte als aus jeder Imagebroschüre“, sagt sie. „Die Zahlen beschönigen nichts. Sie zeigen, wann jemand mutig war, wann es eng wurde und wann eine Entscheidung aufgegangen ist.“
Eine Erfindung aus Venedig
Die Idee, wirtschaftliches Handeln lückenlos aufzuschreiben, ist erstaunlich alt. Schon im Mittelalter arbeiteten italienische Kaufleute mit der doppelten Buchführung. 1494 brachte der Franziskanermönch und Mathematiker Luca Pacioli das Verfahren in Venedig erstmals als geschlossenes System zu Papier, als Teil seines Mathematikwerks „Summa“. Erfunden hat er die „venezianische Methode“ nicht, aber er hat sie so beschrieben, dass Kaufleute in ganz Europa sie übernehmen konnten. Jakob Fugger lernte sie in Venedig kennen und brachte sie nach Deutschland. Goethe ließ später eine seiner Figuren im „Wilhelm Meister“ schwärmen, sie sei eine der schönsten Erfindungen des menschlichen Geistes. Klingt übertrieben? Vielleicht. Doch das Prinzip ist bis heute dasselbe geblieben: Jeder Vorgang hat zwei Seiten, Soll und Haben. Kein Euro taucht aus dem Nichts auf, keiner verschwindet spurlos. Man könnte sagen, jede Buchung ist ein vollständiger Satz mit Anfang und Ende.
Vom Stammkapital zur ersten Wachstumsphase
Aus diesen Sätzen entsteht über die Jahre eine Erzählung. Nehmen wir eine junge Softwarefirma in Berlin. Die ersten Seiten ihrer Geschichte sind schnell geschrieben: Einzahlung des Stammkapitals, ein paar Laptops, die erste Büromiete. Dann wird es interessanter. Der Personalaufwand springt nach oben, offene Forderungen wachsen, die Umsatzsteuer wird plötzlich zum Thema. Wer genau hinschaut, erkennt in solchen Bewegungen den Moment, in dem aus einer Idee ein Unternehmen wird. „Ein einzelner Monat sagt wenig“, erklärt Goldstein. „Spannend wird es, wenn man die Linien über mehrere Jahre verfolgt. Steigen die Kosten schneller als die Erlöse? Zahlen die Kunden immer später? Solche Muster erzählen mir, wo ein Unternehmen gerade steht und wohin es sich bewegt.“
Was ist eine Idee in der Bilanz wert?
Gerade bei Gründerinnen und Gründern zeigt sich, wie viel Spielraum in dieser Erzählung steckt. Was ist eine selbst entwickelte Software eigentlich wert? Das Handelsrecht erlaubt unter bestimmten Voraussetzungen, solche selbst geschaffenen immateriellen Werte in der Bilanz anzusetzen. Damit verändert sich das Bild, das ein Abschluss nach außen zeichnet, teils erheblich. Goldstein hat sich mit dieser Frage auch publizistisch beschäftigt und warnt vor Schnellschüssen. „Eine Bilanz darf ein Unternehmen nicht schöner machen, als es ist“, sagt sie. „Aber sie sollte auch nicht verschweigen, was ein Team aufgebaut hat. Die Kunst liegt darin, beides sauber zu dokumentieren.“
Auch Krisen hinterlassen Spuren
Natürlich enthält jede Unternehmensgeschichte auch dunklere Kapitel. Verluste, Liquiditätsengpässe, eine Finanzierung, die platzt. Auch das steht in den Büchern, und zwar ziemlich unmissverständlich. Interessant ist dann, wie die Geschichte weitergeht. Verzichten Gesellschafter auf Forderungen, um das Eigenkapital zu stärken? Bringt jemand statt Geld eine Beteiligung oder ein Patent ein? Solche Schritte haben bilanzielle und steuerliche Folgen, die man kennen muss, bevor man sie geht. „Rote Zahlen sind nicht das Ende einer Geschichte“, meint Goldstein. „Entscheidend ist, ob man versteht, wie sie entstanden sind. Erst dann kann man sinnvoll gegensteuern.“
Prüfer lesen wie Lektoren
Hier kommt eine Rolle ins Spiel, die viele unterschätzen: die des Lesers. Wirtschaftsprüfer, Banken und Investoren lesen Buchhaltung ungefähr so, wie ein Lektor ein Manuskript liest. Sie achten auf Brüche, auf fehlende Seiten, auf Stellen, an denen die Handlung plötzlich nicht mehr zusammenpasst. Fehlt ein Beleg, wirkt das wie ein herausgerissenes Kapitel. Der Gesetzgeber hat diesem Gedächtnis übrigens eine Mindestdauer verordnet: Buchungsbelege wie Rechnungen müssen seit 2025 acht Jahre aufbewahrt werden, Handelsbücher, Inventare und Jahresabschlüsse weiterhin zehn. „Bei einer Prüfung geht es mir nicht ums Erbsenzählen“, sagt Goldstein. „Ich will nachvollziehen können, ob die Geschichte, die das Unternehmen über sich erzählt, mit dem übereinstimmt, was in den Büchern steht.“
Vom Papierbeleg zum Liveticker
Und wie verändert die Digitalisierung diese Geschichten? Ziemlich grundlegend. Seit Anfang 2025 müssen Unternehmen in Deutschland elektronische Rechnungen empfangen können. Ab 2027 müssen Betriebe mit mehr als 800.000 Euro Vorjahresumsatz sie im inländischen Geschäftsverkehr auch selbst ausstellen, ab 2028 gilt das für alle. Aus Papier werden strukturierte Daten, die Software automatisch auslesen und auswerten kann. Die Erzählung wird damit dichter und aktueller, fast wie ein Liveticker statt eines Jahresrückblicks. Ersetzt die Maschine damit den Menschen? Goldstein bleibt gelassen. „Software erkennt, dass die Personalkosten im März gestiegen sind“, sagt sie. „Warum die Geschäftsführung genau dann drei Leute eingestellt hat und ob das klug war, beantwortet sie nicht. Dafür braucht es weiterhin jemanden, der das Unternehmen kennt.“
Der Lebenslauf eines Unternehmens
Besonders deutlich wird der erzählerische Wert von Zahlen, wenn ein Unternehmen den Besitzer wechselt oder in neue Hände übergeht. Wer eine Firma übernimmt, kauft auch ihre Vergangenheit, und die Buchhaltung ist dann so etwas wie ihr Lebenslauf. Goldstein kennt diese Situation nicht nur aus der Beratung. Sie hat ihre eigene Kanzlei im Zuge der Nachfolgeplanung mit der international tätigen Auren-Gruppe zusammengeführt. „In solchen Momenten merkt man, wie wertvoll eine saubere Dokumentation ist“, sagt sie. „Sie schafft Vertrauen, lange bevor man sich persönlich gut kennt.“
Mehr als nur der Klappentext
Bleibt die Frage, was Unternehmerinnen und Unternehmer daraus mitnehmen können. Vielleicht vor allem das: Wer seine Zahlen nur einmal im Jahr beim Abschluss anschaut, liest von seiner eigenen Geschichte gerade mal den Klappentext. Die eigentliche Handlung steckt in den Monaten dazwischen. Es lohnt sich, regelmäßig hineinzuschauen, Fragen zu stellen und Auffälligkeiten nicht einfach hinzunehmen. „Die Buchhaltung ist kein Pflichtprogramm für das Finanzamt“, sagt Annette Goldstein. „Sie ist das ehrlichste Protokoll, das ein Unternehmen über sich selbst hat. Man muss es nur lesen wollen.“
Ereignisort
Auf der Nachrichtenkarte anzeigen Die Ereignisorte werden teilweise mithilfe künstlicher Intelligenz ermittelt. Die angezeigten Positionen können ungenau oder fehlerhaft sein.